STF decide: Estado não pode “mudar as regras no meio do jogo” e cancelar sozinho benefício de ICMS aprovado pelo Confaz
Imagine que sua empresa planejou toda uma operação comercial — preços, contratos, margens de lucro — com base em um benefício fiscal de ICMS que o próprio governo aprovou formalmente, em conjunto com outros Estados. Anos depois, de uma hora para outra, o Estado decide, sozinho, encerrar esse benefício por decreto, como se o acordo […]
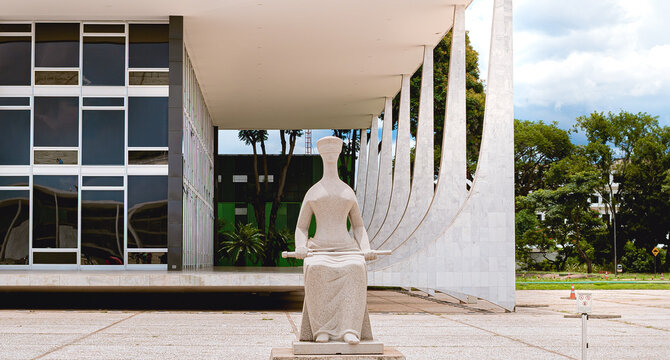
Imagine que sua empresa planejou toda uma operação comercial — preços, contratos, margens de lucro — com base em um benefício fiscal de ICMS que o próprio governo aprovou formalmente, em conjunto com outros Estados. Anos depois, de uma hora para outra, o Estado decide, sozinho, encerrar esse benefício por decreto, como se o acordo nunca tivesse existido. Foi exatamente esse tipo de situação que o Supremo Tribunal Federal (STF) acaba de julgar — e a decisão traz uma lição valiosa sobre planejamento tributário e segurança jurídica para qualquer negócio.
Entenda o caso de forma simples
O ICMS (Imposto sobre Circulação de Mercadorias e Serviços) é um imposto estadual, e por isso a Constituição Federal exige que os Estados combinem entre si, por meio de convênios firmados no Confaz (Conselho Nacional de Política Fazendária), quando um deles quiser conceder um benefício fiscal, como uma isenção ou redução de imposto. A ideia é simples: nenhum Estado pode sair “dando desconto” de ICMS por conta própria, sob pena de gerar uma guerra fiscal entre eles.
No caso julgado, o Estado de São Paulo havia, no passado, aderido a um convênio do Confaz (Convênio ICMS 52/92) que garantia isenção de ICMS sobre mercadorias industrializadas enviadas a Áreas de Livre Comércio da Região Norte — cidades como Macapá, Boa Vista, Tabatinga e Cruzeiro do Sul, criadas justamente para atrair desenvolvimento econômico para regiões estratégicas do país.
Anos depois, São Paulo editou um decreto próprio estabelecendo, sozinho, um prazo final para essa isenção — sem passar novamente pelo colegiado do Confaz. Os Estados do Amapá, Acre, Roraima e Rondônia, diretamente afetados, questionaram essa decisão no STF.
O que o STF decidiu
Por 6 votos a 3, em julgamento concluído em 24 de setembro de 2026, o STF declarou inconstitucional a revogação unilateral do benefício de ICMS pelo Estado de São Paulo. Sob a relatoria da ministra Cármen Lúcia, a maioria do Tribunal firmou o entendimento de que:
- Um benefício fiscal de ICMS aprovado em convênio do Confaz só pode ser revogado por meio de novo acordo entre os Estados, respeitando o quórum qualificado de 4/5 exigido pela Lei Complementar 24/75 — e não por ato unilateral de apenas um deles.
- Esse é um desdobramento direto do princípio federativo cooperativo: os Estados negociam e decidem juntos sobre ICMS, e é assim, em conjunto, que devem também desfazer o que pactuaram.
- Uma vez que o benefício foi internalizado pelo Estado (ou seja, passou a valer efetivamente em seu território), retirá-lo de forma unilateral rompe a boa-fé e a segurança jurídica que empresas e outros entes federativos depositaram naquele acordo.
Em outras palavras: o Estado até pode discutir, no âmbito do Confaz, o fim de um benefício — mas não pode simplesmente “virar a mesa” sozinho depois que todos já se organizaram em torno da regra vigente.
Por que isso importa para o seu negócio
Esse entendimento vai muito além do caso específico das Áreas de Livre Comércio da Região Norte. Ele reforça um princípio essencial para qualquer empresário que toma decisões estratégicas com base em incentivos fiscais — seja para se instalar em determinada região, expandir operações, importar insumos ou fixar preços de venda.
Pense em uma empresa que decide abrir um centro de distribuição em uma cidade específica justamente por conta de um benefício de ICMS vigente naquele Estado. Contratos são assinados, funcionários são contratados, fornecedores são negociados com base naquela margem tributária. Se o Estado pudesse, a qualquer momento e sozinho, revogar esse benefício sem seguir o rito legal, toda a operação da empresa ficaria refém de decisões políticas imprevisíveis — o que inviabilizaria qualquer planejamento de médio e longo prazo.
A decisão do STF reforça que empresas que se organizaram com base em benefícios fiscais legalmente concedidos têm um respaldo jurídico concreto contra mudanças abruptas e unilaterais, desde que o benefício tenha sido regularmente aprovado pelo Confaz.
O que fazer diante desse cenário
Empresas que usufruem de benefícios fiscais de ICMS — ou que estão avaliando se instalar em regiões com incentivos — devem:
- Verificar a origem do benefício fiscal usufruído, confirmando se ele decorre de convênio aprovado no Confaz.
- Acompanhar mudanças na legislação estadual que possam impactar benefícios já concedidos, para agir rapidamente caso haja tentativa de revogação irregular.
- Reunir a documentação que comprove a fruição regular do benefício, essencial em caso de questionamento futuro do Fisco ou de eventual disputa judicial.
Se sua empresa foi impactada por uma mudança repentina em benefício fiscal de ICMS, ou tem dúvidas sobre a legalidade de uma cobrança feita com base na revogação de um incentivo, procure orientação jurídica especializada para avaliar seus direitos e as medidas cabíveis.rocure orientação jurídica especializada para entender seus direitos e as melhores medidas a serem adotadas.
📞 Telefone/WhatsApp: (16) 9.8130‑1087 📧 E-mail: escritorio@bdadvogados.com 📍 Endereço: Rua João José de Paula, 470 – Parque Monte Alegre – Ituverava/SP 🌐 Acompanhe nossas redes sociais para mais novidades jurídicas e dicas de como proteger o seu patrimônio e a sua família!
Contatos e canais oficiais
Acompanhe nossas redes sociais ou entre em contato para receber atendimento.