ITBI na holding: STF forma maioria para garantir imunidade mesmo a empresas imobiliárias
Quem já estruturou ou pensou em estruturar uma holding patrimonial conhece bem um dos pontos mais disputados com as prefeituras: o ITBI na transferência dos imóveis para a empresa. A Constituição garante imunidade nessa operação, mas muitos municípios — e boa parte dos tribunais — negam o benefício quando a empresa tem como atividade principal […]
Quem já estruturou ou pensou em estruturar uma holding patrimonial conhece bem um dos pontos mais disputados com as prefeituras: o ITBI na transferência dos imóveis para a empresa. A Constituição garante imunidade nessa operação, mas muitos municípios — e boa parte dos tribunais — negam o benefício quando a empresa tem como atividade principal a compra, venda ou locação de imóveis. Justamente o perfil da maioria das holdings.
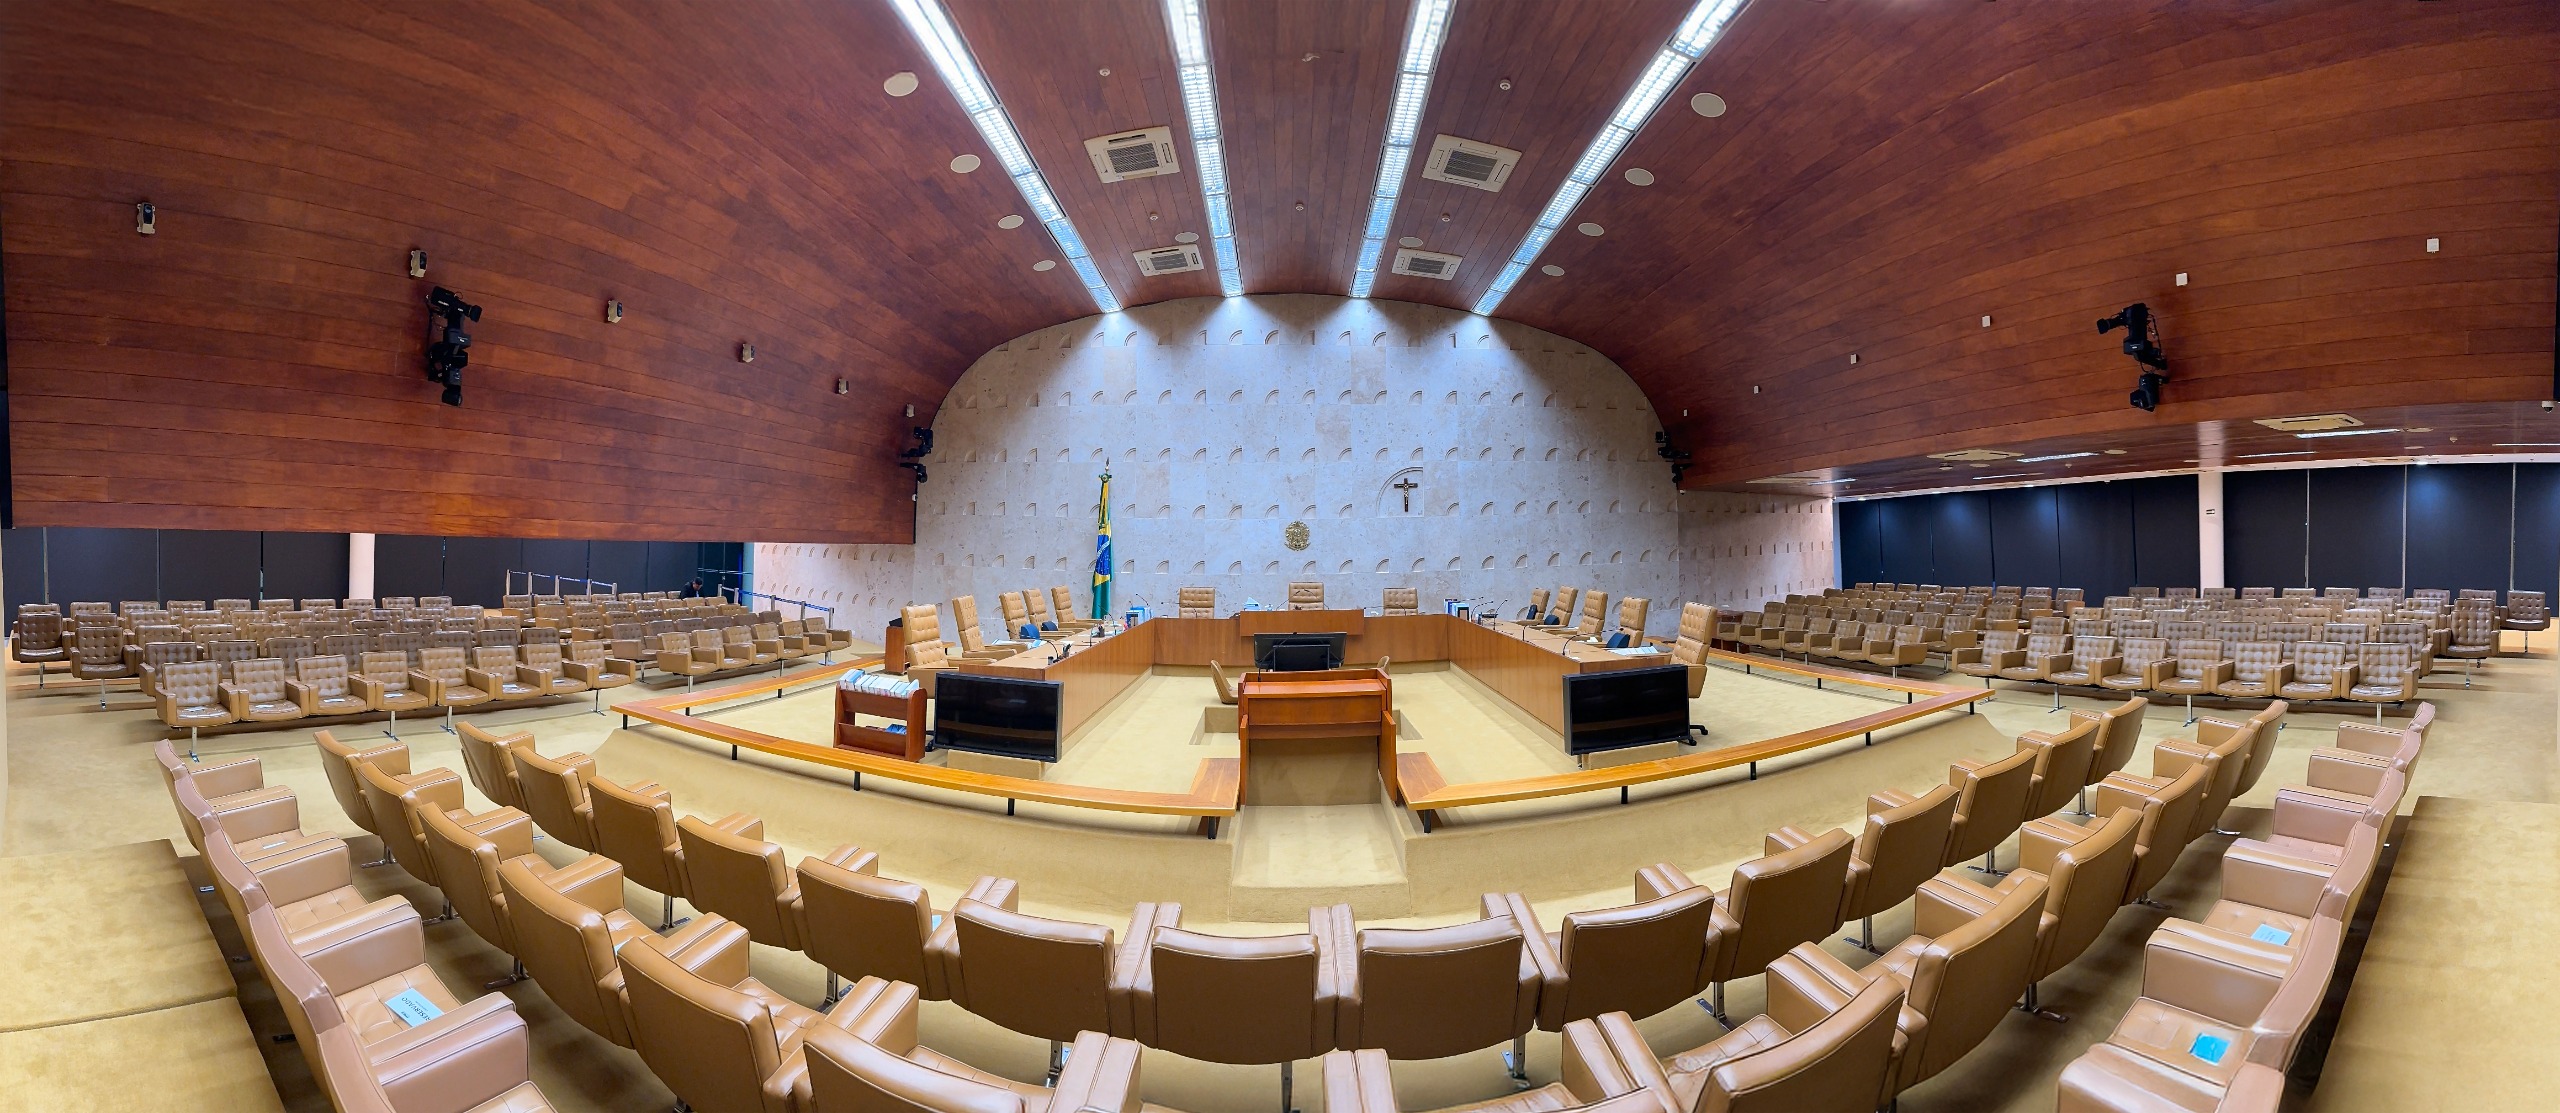
Esse cenário está prestes a mudar. O Supremo Tribunal Federal (STF) já tem maioria de votos (6 a 2) para reconhecer que a imunidade vale independentemente da atividade da empresa. O julgamento, com repercussão geral (Tema 1.348), ocorre no plenário virtual e tem encerramento previsto para 19 de outubro de 2026.
Entenda a controvérsia
O ITBI é o imposto municipal cobrado na transmissão de imóveis, normalmente de 2% a 3% sobre o valor do bem. O art. 156, §2º, I, da Constituição prevê que ele não incide em duas situações:
- na transferência de imóveis para integralizar o capital social de uma empresa;
- na transferência decorrente de fusão, incorporação, cisão ou extinção de pessoa jurídica.
O mesmo dispositivo traz uma ressalva: a imunidade não se aplica “nesses casos” quando a atividade preponderante da empresa for a compra e venda, a locação ou o arrendamento mercantil de imóveis. A grande pergunta sempre foi: essa ressalva vale para as duas situações ou só para a segunda?
Muitos municípios aplicam a restrição a ambas, com base no art. 37 do Código Tributário Nacional, que considera preponderante a atividade quando mais de 50% da receita operacional da empresa vem de operações imobiliárias. Para uma holding que vive de aluguéis, isso significava pagar ITBI sobre todo o patrimônio transferido.
O que o STF está decidindo
O caso concreto envolve uma empresa de locação, compra e venda de imóveis que teve a imunidade negada pelo Tribunal de Justiça de São Paulo. O relator, ministro Edson Fachin, votou para reconhecer o benefício e propôs a tese de que a imunidade na integralização de capital é incondicionada, sendo indiferente a atividade imobiliária preponderante, ressalvados os casos de simulação ou fraude à lei.
Em voto-vista, o ministro Alexandre de Moraes acompanhou o relator e explicou o raciocínio: a Constituição separa as duas hipóteses, e a restrição à atividade imobiliária alcança apenas as operações de fusão, incorporação, cisão e extinção. Lembrou ainda que propostas para condicionar a imunidade à atividade da empresa foram rejeitadas na Assembleia Constituinte, e que o CTN não pode criar limite que a Constituição não previu.
O placar está assim:
- A favor da imunidade (6): Edson Fachin, Alexandre de Moraes, Cristiano Zanin, André Mendonça, Nunes Marques e Luiz Fux.
- Contra (2): Gilmar Mendes e Flávio Dino, para quem a restrição também se aplica à integralização de capital.
A ressalva sobre fraude
A tese em formação, por proposta do ministro Zanin, deixa claro que os municípios poderão comprovar simulação ou fraude e cobrar o imposto nesses casos. Ou seja, a imunidade não será um “salvo-conduto”: operações artificiais, sem propósito real, continuarão sujeitas à fiscalização.
Atenção: a imunidade tem limite de valor
Mesmo com a vitória dos contribuintes, continua valendo o que o STF decidiu no Tema 796: a imunidade alcança apenas o valor do imóvel até o montante do capital social integralizado. Se o bem é transferido por valor superior ao capital subscrito, e a diferença vai para reserva de capital, o município pode cobrar ITBI sobre esse excedente.
Na prática: se um imóvel avaliado em R$ 2 milhões é integralizado em uma holding com capital de R$ 1,2 milhão, o ITBI pode incidir sobre os R$ 800 mil restantes. Por isso, o valor atribuído ao imóvel e o capital social precisam ser planejados em conjunto.
O que muda para quem tem ou pretende ter uma holding
- Redução de custo: a cobrança de ITBI baseada na atividade imobiliária deixa de ser um obstáculo para integralizar imóveis em holdings familiares e empresas patrimoniais.
- Efeito vinculante: por se tratar de repercussão geral, a tese deverá ser seguida por juízes e tribunais de todo o país.
- Cobranças passadas: quem pagou ITBI nessas circunstâncias, ou discute a cobrança, deve avaliar a possibilidade de restituição — observados os prazos legais e uma eventual modulação de efeitos pelo STF.
- Planejamento continua essencial: a estrutura precisa ter propósito real, documentação consistente e valores bem definidos, sob pena de caracterizar simulação.
O julgamento ainda não terminou
Embora a maioria esteja formada, o resultado só se torna definitivo com o encerramento da sessão. Até lá, ministros podem alterar votos, e um pedido de destaque levaria o caso ao plenário presencial. A redação final da tese e eventual modulação de efeitos também merecem acompanhamento.
Antecipe-se
Se você está planejando a sucessão do seu patrimônio, já integralizou imóveis em uma holding ou recebeu cobrança de ITBI nessas condições, este é o momento de revisar a estratégia!
📞 Telefone/WhatsApp: (16) 9.8130‑1087 📧 E-mail: escritorio@bdadvogados.com 📍 Endereço: Rua João José de Paula, 470 – Parque Monte Alegre – Ituverava/SP 🌐 Acompanhe nossas redes sociais para mais novidades jurídicas e dicas de como proteger o seu patrimônio e a sua família!
Contatos e canais oficiais
Acompanhe nossas redes sociais ou entre em contato para receber atendimento.